






PT Mitra Keluarga Karyasehat Tbk (MIKA) masih optimistis dapat mempertahankan pertumbuhan kinerja sekitar 10% hingga akhir 2026. Penguatan basis pasien swasta, peningkatan layanan berkompleksitas tinggi, serta kenaikan pendapatan per pasien menjadi sejumlah faktor yang menopang prospek pertumbuhan perseroan.
Di sisi lain, ekspansi melalui pembukaan rumah sakit baru berpotensi memberikan tekanan terhadap margin dalam jangka pendek. Manajemen MIKA menargetkan pertumbuhan kinerja tahun fiskal 2026 sekitar 10% dengan margin EBITDA dipertahankan pada kisaran 38,8%-39,5%.
Optimisme tersebut salah satunya ditopang oleh semakin besarnya kontribusi pasien swasta. Pada semester I-2026, pasien swasta menyumbang sekitar 90% dari total pasien MIKA, meningkat dibandingkan 88% pada periode yang sama tahun sebelumnya.
Bersamaan dengan itu, layanan berkompleksitas tinggi juga mencatat pertumbuhan yang signifikan. Perkembangan tersebut turut memperbaiki kualitas bauran pendapatan perseroan.
Analis BRI Danareksa Sekuritas Abida Massi Amand menilai target pertumbuhan sekitar 10% masih realistis untuk dicapai. Menurut dia, prospek tersebut didukung oleh kualitas basis pasien MIKA yang terus membaik.
Selain porsi pasien swasta yang telah mencapai 90% pada semester I-2026, kontribusi pasien berasuransi juga meningkat menjadi 62%. Kondisi tersebut dinilai membuat pendapatan MIKA lebih tahan terhadap tekanan tarif BPJS.
Meski demikian, Abida mencermati pencapaian margin EBITDA sesuai panduan manajemen masih menjadi tantangan bagi perseroan.
Pada semester I-2026, margin EBITDA MIKA tercatat sebesar 38,3%, masih di bawah target margin sepanjang tahun yang berada pada kisaran 38,8%-39,5%. Dengan demikian, perseroan perlu membukukan margin yang lebih tinggi pada semester II-2026 untuk mencapai panduan tersebut.
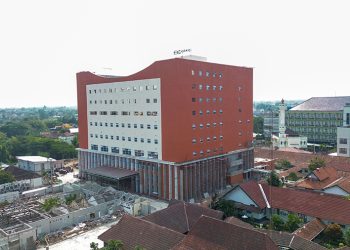
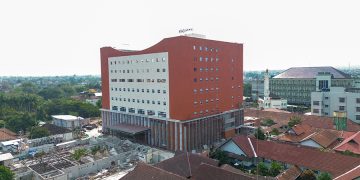
Tantangan tersebut semakin besar karena rumah sakit MIKA di BSD baru dijadwalkan mulai beroperasi pada kuartal IV-2026. Kehadiran fasilitas baru tersebut akan membawa tambahan biaya pra-operasional dan depresiasi pada tahap awal pengoperasiannya.
Berdasarkan kondisi tersebut, Abida menilai pencapaian margin pada batas bawah panduan manajemen lebih realistis dibandingkan dengan batas atas.
Ekspansi Rumah Sakit Jadi Katalis Jangka Menengah
Di tengah potensi tekanan margin dalam jangka pendek, ekspansi rumah sakit tetap menjadi salah satu katalis pertumbuhan MIKA dalam jangka menengah.
Rumah sakit di BSD ditargetkan mulai beroperasi pada kuartal IV-2026, sedangkan fasilitas rumah sakit di Jawa Timur dijadwalkan dibuka pada kuartal I-2027. Penambahan kedua fasilitas tersebut akan meningkatkan kapasitas layanan MIKA dari basis sekitar 857 tempat tidur saat ini.
Namun, kontribusi fasilitas baru terhadap kinerja keuangan diperkirakan tidak langsung terlihat. Pertumbuhan diproyeksikan berlangsung secara bertahap seiring dengan proses peningkatan tingkat okupansi rumah sakit.
Dalam jangka pendek, rumah sakit baru justru berpotensi memberikan tekanan terhadap margin akibat adanya biaya operasional awal dan proses ramp-up okupansi.
Dari sisi pendanaan, ekspansi tersebut tidak diperkirakan menambah beban bunga perseroan. MIKA tercatat memiliki posisi kas bersih sekitar Rp3 triliun tanpa utang. Jumlah tersebut setara sekitar tiga kali anggaran belanja modal atau capital expenditure (capex) yang berada di kisaran Rp1 triliun.
Sementara itu, analis Maybank Sekuritas Indonesia Paulina Margareta menilai kualitas pertumbuhan MIKA tetap terjaga. Berdasarkan riset Maybank, pendapatan MIKA pada semester I-2026 mencapai Rp2,77 triliun atau tumbuh 8% secara tahunan.
Pertumbuhan tersebut terutama didorong oleh peningkatan revenue intensity atau intensitas pendapatan per pasien. Average Revenue per Inpatient Day (ARPID) meningkat 12,2% secara tahunan menjadi Rp4,68 juta.
Pada saat yang sama, Average Revenue per Outpatient Visit (ARPOP) naik 12,6% menjadi Rp664.000. Kenaikan kedua indikator tersebut menunjukkan peningkatan pendapatan yang dihasilkan dari layanan rawat inap maupun rawat jalan.
Kinerja positif juga terlihat pada layanan berkompleksitas tinggi. Pendapatan dari segmen tersebut melonjak 28,6% secara tahunan menjadi Rp767 miliar pada semester I-2026.
Kontribusi layanan berkompleksitas tinggi terhadap total pendapatan MIKA pun meningkat menjadi 28%, dibandingkan 23% pada periode yang sama tahun sebelumnya.
Pertumbuhan tersebut berjalan seiring dengan peningkatan kontribusi pasien swasta yang mencapai 90% pada semester I-2026, dari sebelumnya 88%.
Dalam risetnya, Paulina menilai strategi perseroan untuk memperdalam centre of excellence sekaligus memperluas layanan dengan tingkat kompleksitas yang lebih tinggi terus menunjukkan perkembangan positif.
Dengan mempertimbangkan perkembangan bisnis hingga semester I-2026, Maybank Sekuritas memproyeksikan pendapatan MIKA pada 2026 mencapai Rp5,89 triliun, tumbuh sekitar 9,7% secara tahunan.
EBITDA diperkirakan mencapai Rp2,16 triliun atau meningkat 9,9%, sedangkan laba bersih diproyeksikan sebesar Rp1,50 triliun atau tumbuh 10,1% secara tahunan.
Meski prospek pertumbuhan masih terbuka, sejumlah risiko tetap perlu diperhatikan. Risiko tersebut antara lain kecepatan ramp-up okupansi rumah sakit baru, kenaikan biaya tenaga medis, perkembangan implementasi Kelas Rawat Inap Standar (KRIS) BPJS, serta daya beli kelas menengah yang berpotensi memengaruhi volume pasien swasta.
Dengan demikian, perjalanan MIKA hingga akhir 2026 akan ditentukan oleh kemampuan perseroan menjaga pertumbuhan pendapatan dan profitabilitas di tengah ekspansi kapasitas. Penguatan basis pasien swasta dan layanan berkompleksitas tinggi menjadi penopang kinerja, sementara rumah sakit baru diharapkan mulai memberikan kontribusi yang lebih besar setelah memasuki tahap peningkatan okupansi pada 2027.