




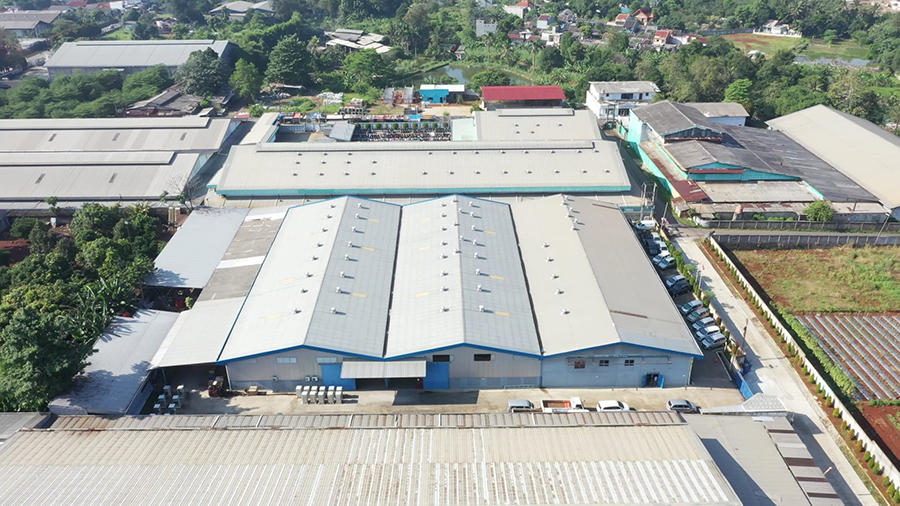
PT Semacom Integrated Tbk. (SEMA) mulai terlibat dalam pengembangan pusat data CGK5 dan CGK7 milik BDx Indonesia.
Keterlibatan emiten pemasok kelistrikan tersebut dinilai berpotensi menjadi momentum penting untuk memperluas skala bisnis, seiring meningkatnya kebutuhan infrastruktur digital akibat perkembangan kecerdasan buatan atau Artificial Intelligence (AI).
BDx Indonesia merupakan perusahaan patungan yang melibatkan Big Data Exchange, PT Indosat Tbk. (ISAT), dan Lintasarta. Dalam proyek tersebut, SEMA berperan sebagai pemasok Power Train Unit (PTU) dan SKID, komponen yang berkaitan dengan sistem kelistrikan pusat data.
Berdasarkan keterbukaan informasi pada 30 September 2026, SEMA menyatakan telah memperoleh kontrak untuk memasok komponen tersebut bagi proyek CGK5 dan CGK7. Perseroan menilai proyek berskala besar ini memiliki arti penting bagi pengembangan usaha ke depan.
Keterlibatan tersebut menjadi perhatian karena kebutuhan pusat data terus berkembang seiring ekspansi layanan digital dan pemanfaatan AI. Kondisi ini membuka peluang bagi perusahaan pemasok infrastruktur pendukung, termasuk penyedia komponen kelistrikan yang menunjang operasional pusat data.
Analis pasar modal Menteng Kleb Institute, Fauzan Luthsa, menilai kontrak CGK5 dan CGK7 dapat menjadi titik penting bagi perubahan skala bisnis SEMA.
Menurutnya, meskipun perseroan tidak menyediakan keseluruhan sistem kelistrikan pusat data, keterlibatannya melalui pasokan PTU dan SKID menempatkan SEMA pada salah satu bagian fundamental dalam rantai pasok infrastruktur tersebut.
Fauzan memperkirakan, apabila kontrak itu mampu mendorong penjualan sekitar Rp2 triliun dan SEMA mempertahankan margin laba bersih sebesar 10%, perseroan berpotensi membukukan laba bersih sekitar Rp200 miliar pada 2027.
Berdasarkan asumsi tersebut, Fauzan juga menghitung potensi valuasi saham SEMA dengan menggunakan rasio Price to Earnings Ratio (PER) sebesar 10 kali. Dengan laba bersih Rp200 miliar, kapitalisasi pasar secara teoritis dapat mencapai Rp2 triliun.
Jika jumlah saham beredar tetap sekitar 1,35 miliar lembar, skenario tersebut setara dengan valuasi sekitar Rp1.481 per saham atau mendekati Rp1.500 per saham.
Meski demikian, angka-angka tersebut merupakan proyeksi berdasarkan asumsi penjualan, margin laba bersih, dan rasio valuasi tertentu. Realisasinya akan bergantung pada nilai kontrak yang sebenarnya, pelaksanaan proyek, serta kemampuan perseroan mencapai target kinerja keuangan.
Peluang pertumbuhan SEMA juga ditopang prospek industri pusat data dalam beberapa tahun mendatang. Ekonom CORE Indonesia, Dipo Satria Ramli, menilai permintaan infrastruktur digital masih berpotensi tumbuh kuat dalam tiga hingga lima tahun ke depan, terutama didorong oleh perkembangan AI.
Menurut Dipo, peningkatan investasi pusat data tidak hanya berdampak pada penyedia layanan digital, tetapi juga berpotensi menciptakan efek berganda bagi industri domestik. Salah satu sektor yang dapat memperoleh manfaat adalah industri pemasok infrastruktur kelistrikan yang dibutuhkan untuk mendukung operasional pusat data.
Prospek tersebut membuka peluang bagi SEMA untuk memperluas keterlibatan dalam proyek-proyek infrastruktur digital. Namun, besarnya manfaat yang dapat diperoleh perseroan akan bergantung pada kemampuan mengonversi peluang pasar menjadi kontrak serta pendapatan yang terealisasi.
Hingga saat ini, SEMA belum mengungkapkan nilai kontrak maupun rincian komersial lainnya terkait proyek CGK5 dan CGK7. Perseroan tidak memublikasikan informasi tersebut karena terikat perjanjian kerahasiaan atau Non-Disclosure Agreement (NDA).
Dengan demikian, dampak kontrak terhadap kinerja keuangan SEMA masih perlu dicermati seiring perkembangan proyek dan keterbukaan informasi lebih lanjut.
Di tengah pertumbuhan kebutuhan pusat data, kemampuan perseroan merealisasikan kontrak dan menjaga profitabilitas akan menjadi faktor penting dalam menentukan besarnya kontribusi proyek tersebut terhadap bisnis SEMA.