




Pemulihan pasar otomotif nasional mulai memberikan dampak positif terhadap kinerja keuangan sejumlah emiten di Bursa Efek Indonesia (BEI).
Di sepanjang sembilan bulan pertama 2026, mayoritas perusahaan otomotif dan komponen kendaraan berhasil mencatatkan pertumbuhan pendapatan sekaligus laba bersih, seiring meningkatnya penjualan kendaraan di pasar domestik.
Meski demikian, perbaikan industri tersebut belum sepenuhnya tercermin pada kinerja seluruh emiten. PT Astra International Tbk (ASII), misalnya, masih membukukan penurunan laba bersih konsolidasi, kendati kontribusi bisnis otomotifnya menunjukkan pertumbuhan.
Perbedaan kinerja ini memperlihatkan bahwa pemulihan permintaan kendaraan tidak selalu menghasilkan dampak yang sama terhadap profitabilitas perusahaan, terutama bagi emiten yang memiliki portofolio bisnis di luar sektor otomotif.
Berdasarkan laporan keuangan periode Januari–September 2026, PT Gajah Tunggal Tbk (GJTL) mencatatkan pertumbuhan laba bersih tertinggi di antara lima emiten yang diamati, yakni sebesar 22,18% secara tahunan atau year-on-year (yoy) menjadi Rp964,91 miliar. Pendapatan produsen ban tersebut meningkat 9,14% yoy menjadi Rp14,32 triliun.
Gajah Tunggal menjelaskan bahwa peningkatan penjualan terutama didukung penguatan pasar domestik yang mampu mengimbangi penurunan penjualan ekspor. Sementara itu, pertumbuhan laba turut ditopang perbaikan kinerja operasional, penurunan beban keuangan, serta peningkatan keuntungan selisih kurs.
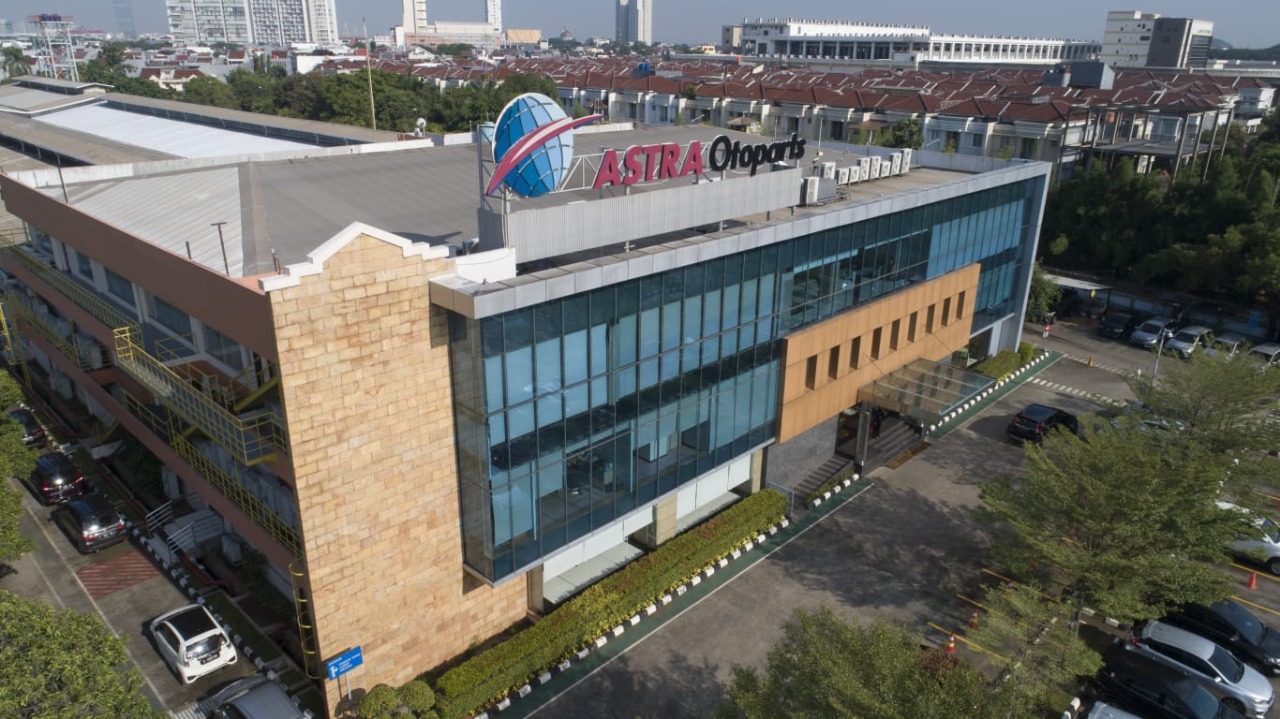
Kinerja positif juga dibukukan PT Astra Otoparts Tbk (AUTO). Emiten komponen otomotif tersebut mencatatkan kenaikan laba bersih sebesar 14,74% yoy menjadi Rp1,79 triliun, sejalan dengan pertumbuhan pendapatan sebesar 14,95% yoy menjadi Rp17,02 triliun.
Selanjutnya, PT Dharma Polimetal Tbk (DRMA) membukukan laba bersih Rp479,48 miliar, meningkat 14,19% yoy. Pertumbuhan tersebut diikuti kenaikan pendapatan sebesar 16,03% yoy menjadi Rp5,09 triliun.
PT Selamat Sempurna Tbk (SMSM) turut mempertahankan tren pertumbuhan dengan mencatatkan laba bersih Rp874 miliar, naik 6,65% yoy. Adapun pendapatannya meningkat 6,74% yoy menjadi Rp4,18 triliun.
Pertumbuhan SMSM didukung pengendalian biaya, peningkatan efisiensi operasional, serta optimalisasi portofolio produk dengan nilai tambah lebih tinggi. Strategi tersebut membantu perseroan mempertahankan margin laba bersih sekitar 21%.
Berbeda dengan keempat emiten tersebut, ASII mencatatkan penurunan laba bersih sebesar 11,73% yoy menjadi Rp21,60 triliun. Sementara itu, pendapatan konsolidasi perseroan relatif stagnan dengan pertumbuhan sekitar 0,1% yoy menjadi Rp243,87 triliun.
Namun, tekanan terhadap laba ASII tidak sepenuhnya berasal dari aktivitas otomotif. Berdasarkan laporan resmi perseroan, laba bersih segmen otomotif justru meningkat 8% yoy menjadi Rp9,79 triliun.
Penurunan laba konsolidasi terutama dipengaruhi melemahnya kontribusi bisnis solusi pertambangan dan alat berat sebesar 28% yoy serta pencatatan beban nonrutin sekitar Rp2,96 triliun, yang terutama berkaitan dengan penurunan nilai dan penyesuaian nilai wajar investasi ekuitas.
Penjualan Mobil Pulih, Persaingan Kendaraan Listrik Semakin Ketat
Perbaikan kinerja sejumlah emiten otomotif tidak terlepas dari pertumbuhan pasar kendaraan nasional sepanjang 2026.
Analis Kiwoom Sekuritas Indonesia, Adrian Djie, menilai pemulihan permintaan kendaraan roda empat menjadi salah satu pendorong utama membaiknya kinerja industri. Kondisi ini juga dipengaruhi rendahnya basis penjualan pada periode yang sama tahun sebelumnya.
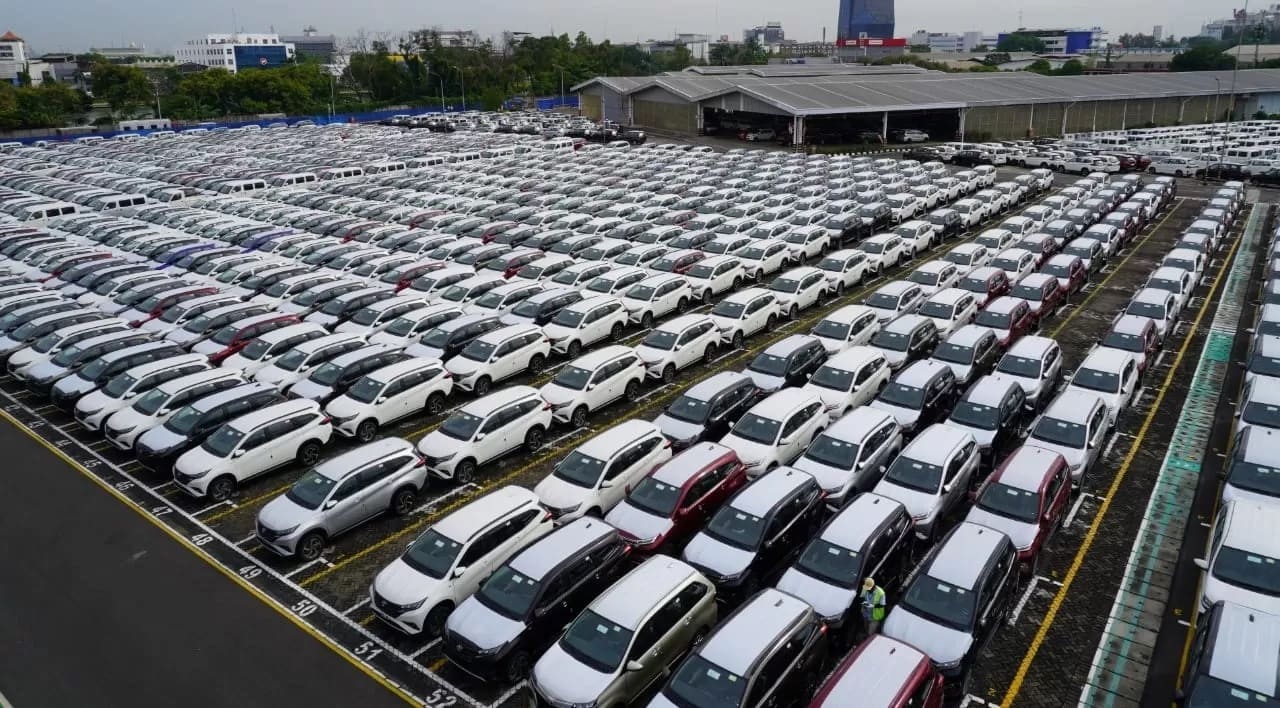
Berdasarkan data Gabungan Industri Kendaraan Bermotor Indonesia (Gaikindo), penjualan mobil secara wholesales, yakni distribusi kendaraan dari pabrikan kepada dealer, mencapai 679.020 unit sepanjang Januari–September 2026.
Realisasi tersebut tumbuh sekitar 21% yoy dibandingkan 561.405 unit pada periode yang sama tahun 2025.
Sementara itu, penjualan ritel atau distribusi kendaraan dari dealer kepada konsumen mencapai 676.223 unit, meningkat 15,4% yoy dari sebelumnya 585.926 unit.
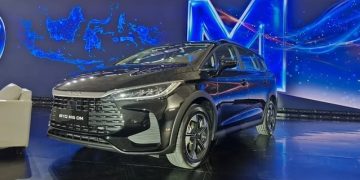
Menurut Adrian, peningkatan permintaan juga didukung ekspansi sejumlah merek otomotif asal China, khususnya pada segmen kendaraan listrik atau electric vehicle (EV).
Selain itu, penetrasi kendaraan hybrid yang semakin luas dan penyelenggaraan Gaikindo Indonesia International Auto Show (GIIAS) 2026 turut memberikan momentum positif bagi industri otomotif nasional.
Persaingan antarprodusen pun semakin dinamis. Data Gaikindo menunjukkan Toyota dan Daihatsu masih memimpin distribusi kendaraan nasional, sementara BYD berhasil masuk dalam jajaran lima merek dengan penjualan wholesales terbesar selama sembilan bulan pertama 2026.
Margin Bisnis Otomotif Mulai Membaik
Selain pertumbuhan volume penjualan, pemulihan industri otomotif juga mulai tercermin pada perbaikan profitabilitas sejumlah lini usaha.
Analis BRI Danareksa Sekuritas, Erindra Krisnawan, dalam riset yang dipublikasikan pada Jumat (6/11/2026), mengungkapkan bahwa kinerja laba segmen otomotif menunjukkan pemulihan pada kuartal III-2026.
Perbaikan tersebut terutama berasal dari peningkatan laba bisnis kendaraan roda dua sebesar 18% yoy, sementara laba segmen komponen otomotif tumbuh lebih tinggi, yakni 34% yoy.
Di sisi lain, margin operasional bisnis distribusi kendaraan roda empat membaik menjadi 2,4% pada kuartal III-2026, dibandingkan 1,6% pada kuartal sebelumnya.
Erindra menjelaskan bahwa peningkatan margin tersebut didukung pengelolaan diskon penjualan yang lebih baik, disertai pertumbuhan pendapatan dari penjualan suku cadang dan layanan purnajual.
Perkembangan tersebut mengindikasikan bahwa pemulihan bisnis otomotif tidak hanya bergantung pada pertumbuhan penjualan kendaraan baru, tetapi juga pada kemampuan perusahaan menjaga profitabilitas melalui pengelolaan harga serta optimalisasi layanan pendukung.
Prospek Emiten Otomotif hingga Akhir 2026 Masih Positif
Melihat perkembangan tersebut, Adrian memperkirakan prospek emiten otomotif masih positif hingga penghujung 2026.
Optimisme ini turut didukung target penjualan mobil nasional yang ditetapkan Gaikindo sebesar 850.000 unit sepanjang tahun.
Dengan realisasi wholesales mencapai 679.020 unit hingga September 2026, industri otomotif telah memenuhi sekitar 79,9% dari target tahunan tersebut.
Artinya, penjualan kendaraan masih perlu bertambah sekitar 170.980 unit selama Oktober–Desember 2026 agar target tersebut tercapai.
Adrian menilai peluang pencapaian target masih terbuka, bahkan terdapat kemungkinan realisasinya melampaui proyeksi apabila momentum pemulihan permintaan tetap berlanjut.
Meski demikian, perkembangan pasar kendaraan nasional tetap perlu dicermati, terutama di tengah semakin ketatnya persaingan produsen dan perubahan preferensi konsumen terhadap kendaraan listrik maupun hybrid.
Analis Rekomendasikan Saham ASII, Target Harga hingga Rp6.950
Di tengah prospek pemulihan industri otomotif, ASII menjadi salah satu saham yang mendapat perhatian analis untuk investasi jangka panjang.
Adrian menilai emiten dengan posisi pasar kuat, arus kas solid, serta portofolio bisnis terdiversifikasi memiliki daya tarik lebih besar untuk menghadapi dinamika industri.
Berdasarkan pertimbangan tersebut, Kiwoom Sekuritas menjagokan saham ASII dengan target harga Rp6.400 per saham. Rekomendasi beli dan target harga tersebut juga tercantum dalam riset Kiwoom Sekuritas yang diterbitkan pada 25 September 2026.
Sementara itu, Erindra mempertahankan rekomendasi buy untuk saham ASII dengan menaikkan target harga menjadi Rp6.950 per saham.
Penyesuaian target tersebut didasarkan pada metode valuasi sum-of-the-parts (SOTP), dengan mempertimbangkan pembaruan valuasi sejumlah anak usaha utama serta revisi proyeksi laba perseroan.
Di luar prospek otomotif, perkembangan bisnis ASII juga akan dipengaruhi kontribusi segmen lainnya, terutama pertambangan dan alat berat yang masih memberikan tekanan terhadap kinerja konsolidasi.
Dengan demikian, keberlanjutan pemulihan pasar kendaraan serta kemampuan perusahaan menjaga margin keuntungan menjadi faktor penting dalam menentukan arah kinerja emiten otomotif pada sisa tahun 2026.
Bagi ASII, perbaikan kontribusi bisnis otomotif dan pemulihan segmen usaha lainnya akan menjadi perhatian utama investor dalam menilai potensi pertumbuhan laba perseroan ke depan.